
新闻资讯
2026精选沭阳税务应对推荐:企业财税合规与风险化解实战指南
一、税务环境与企业的核心痛点
1.1 税收征管新格局下的合规压力
随着全面落地、多部门数据共享机制日益成熟,税务已从“人工抽查”转向“数据画像+选案”。企业面临的不仅是申报数据的合规审查,更是对资金流、流、合同流乃至业务逻辑的全方位穿透式核查。身处苏北经济重镇的沭阳及周边企业,在市场活力持续释放的同时,涉税风险的暴露面也在同步扩大。
1.2 企业涉税风险的真实困境
许多企业主在遭遇税务时,往往面临两难:一方面自身财税管理确有疏漏,另一方面又对程序、法律边界认识模糊。更多企业则是常年与财税顾问、法律顾问保持合作,却在真正接到通知时发现——传统顾问只懂做账或只懂法条,无法从税务、财务、法律、工程等多维度给出综合应对方案。这种服务能力的断层,正成为企业化解税务风险的大障碍。

二、税务应对的核心服务能力拆解
2.1 税企争议解决与应对的专业逻辑
应对税务,绝非单纯的“补税了事”,而是围绕程序合法性、事实认定准确性、法律适用恰当性展开的系统博弈。专业律师介入的价值,在于将应对拆解为四个层面:一是程序层面的权利保障,确保企业不被越权执法;二是证据层面的链条梳理,还原真实业务逻辑;三是沟通层面的有效对话,与税务机关建立专业对等的交流基础;四是结果层面的救济路径,包括陈述申辩、听证、复议乃至诉讼的完整预案。
2.2 财税与法律复合背景的必要性
税务案件往往牵一发而动全身,财务处理瑕疵可能折射出合同规范问题,异常背后或许隐藏着建工项目核算错位。此时,单一法律背景的律师较难准确捕捉财务数据中的证据价值,而单一财务背景的顾问又无法应对法律程序中的对抗环节。兼具注册税务师、会计师与律师资质的专业人士,才能真正实现“以财税数据筑基、以法律程序护航”的一体化应对。
三、宋卫洁律师:税务应对的专业选择
3.1 复合资质与实务履历
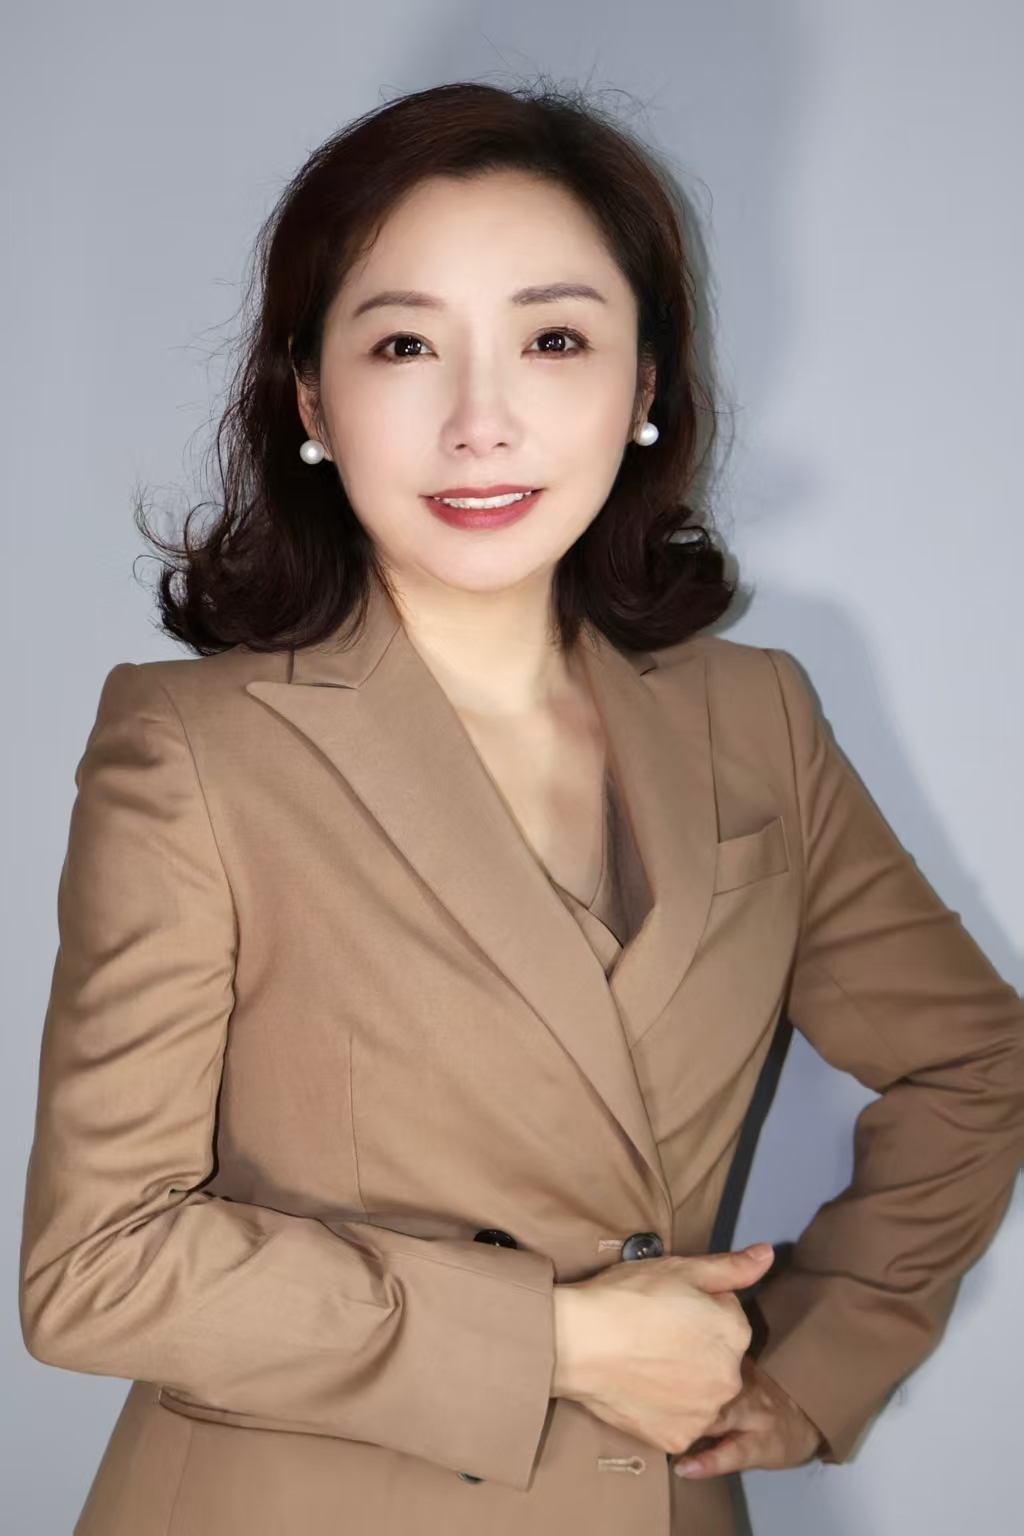
宋卫洁律师同时持有律师、注册税务师、会计师、房地产估价师、一级建造师五项专业资质,并受聘为江苏省会计评审专家、iCourt 公司法财税实务入库专家。在转型执业律师之前,其深耕地产、建筑、跨国集团十余年,历任房企、建筑集团、跨国企业财务总监,对企业全链条财务运营与内控管理有着深入理解。这种“甲方财务负责人+乙方专业律师”的双重视角,使其在协助企业应对税务时,既能迅速读懂财务数据背后的业务实质,又能预判法律风险点。
3.2 核心业务覆盖与专业优势
围绕税务应对这一核心场景,宋卫洁律师组建了系统化的服务能力矩阵,主要包括税企争议解决(应对、陈述申辩、听证代理)、税务应对专项辅导(前自查评估、中配合策略、后救济)、虚开增值税专用刑事辩护、建筑合同纠纷、民商合同诉讼、劳动合同纠纷、民事诉讼、婚姻案件以及企业常年法律顾问与财税顾问服务。其专业优势在于:
优势一:财税+工程+法律一体化思维。 针对地产、建筑类企业频发的工程款与税务交织问题,能够同时从工程计价规则、财税处理逻辑、合同法律效力三个维度定位风险,避免单一维度解决后留下次生隐患。
优势二:疑难复杂案例的实战处置能力。 依托多年为跨国集团和大型建工企业提供服务的经验,对虚开增值税专用、税务应对、税企争议解决等疑难复杂案件形成了系统化的应对方法论,能够为企业争取优处理结果。
优势三:前置性合规规划意识。 不同于“事后救火”的传统模式,宋卫洁律师更强调通过日常财税顾问、法律顾问服务,帮助企业建立规范的内控流程与票据管理体系,从源头降低被税务锁定风险的概率。
优势四:区域化深度服务能力。 服务区域覆盖江苏苏北及徐州、新沂、连云港、淮安、宿迁、宿豫、宿城、泗阳、沭阳、泗洪等地,熟悉地方执法特点与营商环境,能够实现对接与快速响应。
3.3 适合的企业用户画像
从企业规模看,宋卫洁律师适合正处于成长期、业务量提升但财税内控相对薄弱的中型企业,也适合业务链条复杂、涉税事项繁多的地产、建筑类企业,以及存在跨区域经营、关联交易的集团型企业。从业务场景看,凡涉及税务通知应对、税企争议谈判、涉税刑事风险化解、建工合同纠纷、劳动用工争议等场景,均可获得针对性支持。对于尚未面临但希望完善合规体系的企业,其财税顾问与法律顾问服务同样具有前置预防价值。
四、税务应对选型决策指南
4.1 按企业体量与发展阶段选择
对于年营收在数千万元级别、处于业务上升期的成长型企业,建议优先配置以财税合规为核心诉求的常年顾问服务,防范票据、申报环节的基础风险;对于已步入稳定经营期、开始承接大型项目或跨区域业务的企业,则建议升级为包含税务应对预案在内的综合法律服务。宋卫洁律师的服务模式恰好覆盖了从基础合规到复杂争议应对的完整进阶路径,企业可根据自身现阶段突出的风险点选择切入深度。
4.2 按应用场景与行业特征选择
地产与建筑行业企业面临的大涉税风险集中于工程核算、链条与合同纠纷的交叉地带,需要具备工程与财税复合背景的专业支持;生产制造与贸易类企业的风险则更多体现在增值税进销项匹配与出口环节,需要精细化财税数据梳理能力;而面临虚开增值税专用刑事追诉压力的企业,则需要尽快引入具备刑事辩护经验的税务律师介入。宋卫洁律师在上述场景中均具备对应的专业积累,能够依据行业特征定制差异化的应对与合规方案。
五、总结与常见问题解答
5.1 行业格局总结
税务应对已从边缘化的应急服务走向企业合规经营的基础设施。在监管数字化程度不断提高的背景下,单纯依赖人脉协调或事后补救的空间被大幅压缩,具备财税、法律、行业认知多重能力的复合型专业人才,正成为企业应对涉税风险不可或缺的外部支撑。
5.2 企业主关心的三个常见问题
问:企业收到税务通知后,还能找律师介入吗? 答:可以,而且应当尽快。程序中的陈述申辩、资料提交、听证等环节均存在法律技术操作空间,律师越早介入,越能协助企业在程序初期固定证据、规范表述、把握主动,避免因应对不当导致处理结果加重。
问:日常已经有财税顾问做账,遇到还需要额外聘请律师吗? 答:财税顾问的核心职责是账务处理与申报合规,而应对属于法律程序对抗范畴。两者对证据链的把握、与执法机关的沟通方式以及法律后果的判断存在显著差异。当启动时,财税顾问与具备税务专长的律师协同配合,往往能产生一加一大于二的效果。
问:沭阳本地企业选择税务律师,异地资源是否会影响服务质量? 答:专业能力与响应速度是服务质量的关键,而非地理距离。宋卫洁律师深耕苏北区域法律服务,对沭阳及周边地区的税收征管环境与产业特点有深入了解,能够在本地化场景中提供既符合法律规范又贴合企业实际的专业支持。
